Адвокат по спорам с банками и МФО в Шымкенте
Юридическая помощь заемщикам по спорам с банками и микрофинансовыми организациями: реструктуризация задолженности, изменение условий кредита или микрокредита, оспаривание требований, обращения к финансовому омбудсману и защита интересов в суде.
Юридическая помощь по спорам с банками и МФО
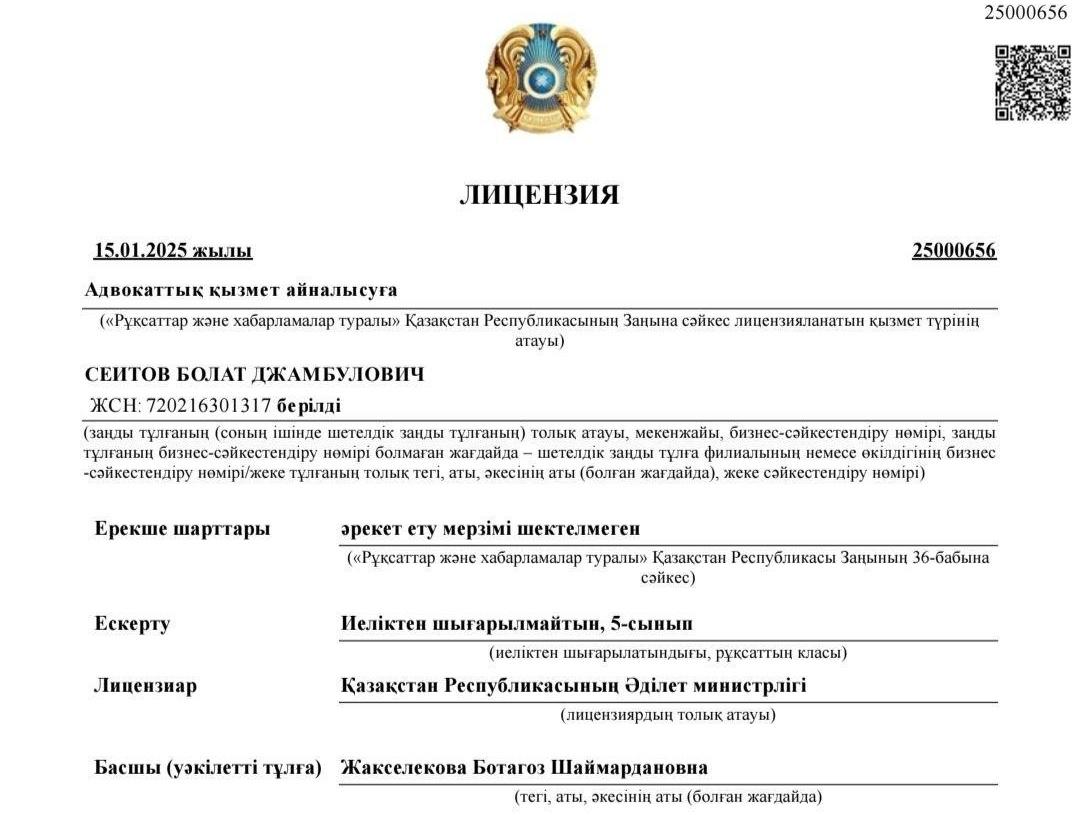
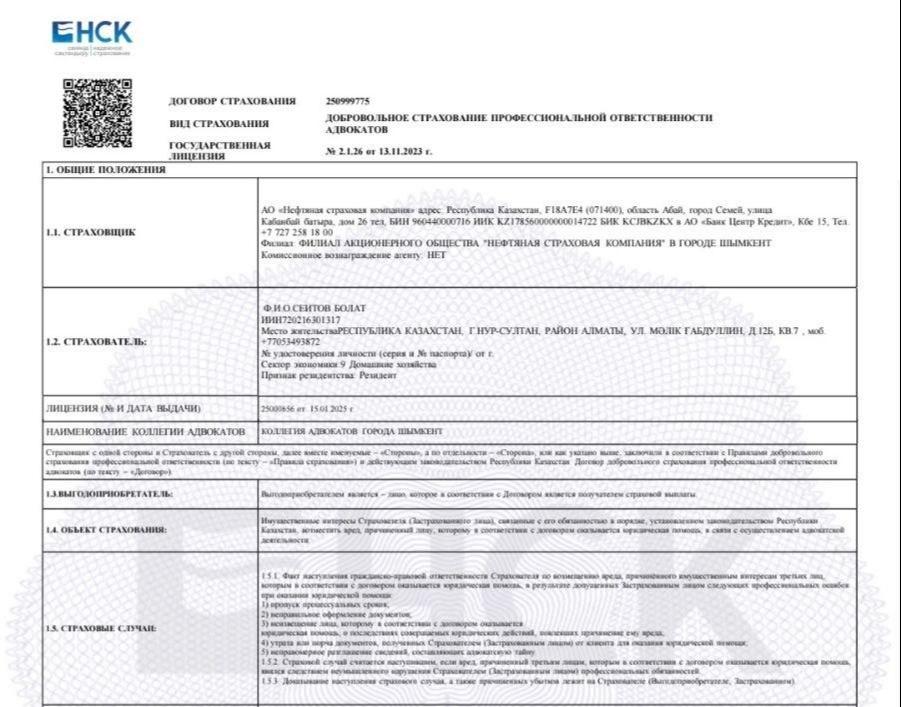
Адвокат Сеитов Болат Джамбулович оказывает юридическую помощь заемщикам по спорам с банками и микрофинансовыми организациями в Шымкенте и других регионах Казахстана. Член Коллегии адвокатов города Шымкент. Лицензия на занятие адвокатской деятельностью №25000656 от 15.01.2025 года.
Спор с банком или МФО может возникнуть при просрочке платежей, невозможности исполнять первоначальный график, несогласии с размером задолженности и начислениями, отказе в изменении условий займа, передаче задолженности на взыскание и в других ситуациях.
Перед определением правовой позиции изучаем договор банковского займа или микрокредита, график платежей, сведения о произведенных платежах, расчет задолженности, переписку с кредитором, уведомления и другие документы.
В зависимости от обстоятельств готовим заявление о реструктуризации, обращения и жалобы, документы финансовому омбудсману, возражения и процессуальные документы, а при наличии судебного спора представляем интересы доверителя в суде.
Помощь адвоката по спорам с банками и МФО
Юридическая помощь заемщикам при просроченной задолженности, реструктуризации кредита или микрокредита, разногласиях с кредитором и взыскании задолженности.
1. Реструктуризация кредита или микрокредита
Подготовка обращения в банк или МФО об изменении условий займа с учетом финансового положения заемщика и обстоятельств возникновения просрочки.
2. Просроченная задолженность
Анализ размера задолженности, условий договора, графика платежей, начислений и возможных вариантов урегулирования долга.
3. Споры с банками
Защита интересов заемщика при разногласиях с банком по условиям кредита, задолженности, начислениям и порядку взыскания.
4. Споры с МФО
Юридическая помощь при спорах по микрокредитам, просроченной задолженности, реструктуризации и требованиям микрофинансовой организации.
5. Банковский и микрофинансовый омбудсман
Подготовка документов и обращений к соответствующему финансовому омбудсману при недостижении решения с кредитором.
6. Судебная защита заемщика
Подготовка отзывов, возражений, ходатайств и других процессуальных документов, а также представительство интересов доверителя в суде.
Как проходит работа по спору с банком или МФО
От анализа кредитного договора и задолженности до досудебного урегулирования и защиты интересов заемщика.
- 1
1. Анализ ситуации и задолженности
Изучаем обстоятельства возникновения долга, размер просрочки, требования кредитора и финансовое положение заемщика.
- 2
2. Изучение документов
Анализируем договор займа или микрокредита, график платежей, расчеты, выписки, уведомления и переписку с кредитором.
- 3
3. Определение способа урегулирования
Оцениваем возможность реструктуризации, изменения графика, досудебного обращения или другого предусмотренного законом способа защиты.
- 4
4. Обращение к кредитору или омбудсману
Готовим заявление в банк или МФО, а при необходимости — обращение к соответствующему финансовому омбудсману.
- 5
5. Судебная защита
При возникновении судебного спора готовим процессуальные документы и представляем интересы доверителя в суде.
Частые вопросы о кредитах, банках и МФО
Ответы на основные вопросы заемщиков о просрочке, реструктуризации задолженности и спорах с банками и микрофинансовыми организациями.
Отзывы доверителей
Отзывы о юридической помощи по спорам с банками и МФО
- "Попал в жесткую финансовую кабалу из-за нескольких онлайн-микрокредитов и банковского займа: из-за потери работы пошел просрочки, и МФО вместе с банком насчитали грабительские пени, скрытые комиссии и неустойки, которые превышали сам долг в несколько раз. Коллекторы звонили круглосуточно, угрожали судами, а ЧСИ в Шымкенте заблокировал все карты, включая социальное пособие. Находился в полном отчаянии, пока не обратился к этому юристу.Адвокат сразу взял ситуацию под свой контроль и прекратил этот прессинг. Он проверил все кредитные договоры, выявил кучу грубых нарушений Закона РК «О банках и банковской деятельности» и ограничений по предельной ставке вознаграждения для МФО. Юрист профессионально провел претензионную работу, подал жалобу в Агентство по регулированию и развитию финансового рынка (АРРФР) и инициировал судебный процесс.В итоге через суд города Шымкент удалось полностью списать незаконно начисленные штрафы и пени, снизить общую сумму долга до адекватного размера и зафиксировать её без дальнейшего роста. Более того, адвокат помог оформить официальную рассрочку посильными платежами, снял аресты с карт и прекратил дела у судебных исполнителей. Огромное человеческое спасибо за спасение от коллекторов и возврат к нормальной жизни! Если у вас проблемы с кредитами в Шымкенте, не тяните время, обращайтесь сюда — здесь реально помогают."
Адвокат по спорам с банками и МФО в Шымкенте и других регионах Казахстана
Основная практика осуществляется в городе Шымкент. По спорам с банками и микрофинансовыми организациями юридическая помощь может оказываться также доверителям из других регионов Казахстана, включая анализ кредитных документов, подготовку заявлений о реструктуризации, обращений и процессуальных документов, а также представительство интересов в установленном законом порядке.
Если задолженность уже передана на взыскание
Если по задолженности уже возбуждено исполнительное производство или взыскание производится на основании исполнительной надписи нотариуса, могут потребоваться дополнительные меры защиты. Подробнее смотрите страницы «Споры с ЧСИ и снятие арестов» и «Отмена исполнительной надписи».